

Fortuneo - ma banque en ligne

- 10.17K Avis
- 4,4
- Téléchargements
- 1 000 000+
 Analyse par Appgk
J’utilise Fortuneo - ma banque en ligne comme une application financière pensée pour garder ses opérations bancaires à portée de main, sans transformer chaque consultation en passage obligatoire par un ordinateur. Elle réunit le suivi du compte, la carte, le budget, la Bourse, le crédit et le paiement Wero & Pay dans un même espace. Dans la vie quotidienne, ce regroupement est pratique : je peux vérifier une dépense, surveiller mon solde ou retrouver une opération depuis mon téléphone, puis revenir à mes habitudes sans changer d’outil.
L’application est développée par Fortuneo et elle est proposée gratuitement. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui correspond à un outil utilisable dans un contexte familial sans contenu de divertissement problématique. Elle affiche une moyenne de 4,4 sur 5, issue d’environ 66 000 évaluations, et dépasse le million d’installations. Ces chiffres ne remplacent pas mon expérience, mais ils montrent que l’application est suffisamment connue pour être utilisée au quotidien par un grand nombre de clients.
Une banque mobile utile quand plusieurs personnes partagent le même quotidien
Le cas le plus intéressant n’est pas forcément celui d’une personne seule qui consulte son compte une fois par mois. Je la trouve plus pertinente dans un foyer où les dépenses doivent être suivies régulièrement : courses, transports, factures, achats imprévus ou paiement d’une activité. Dans ce contexte, l’application sert surtout de point de contrôle rapide. Je peux ouvrir l’espace bancaire avant une dépense importante, vérifier ce qui est déjà passé et éviter de me fier à un souvenir approximatif.
Il faut toutefois distinguer l’usage partagé du téléphone partagé. Une application bancaire n’est pas un tableau familial que tout le monde peut ouvrir librement. Chaque utilisateur doit rester dans le périmètre de ses propres accès et de son propre compte. Je déconseille donc de laisser une session ouverte sur un appareil utilisé par plusieurs membres du foyer. Le confort d’un accès rapide ne justifie pas de banaliser l’exposition d’un solde, d’un relevé ou d’une opération sensible.
Pour un couple, l’application peut faciliter la coordination sans remplacer une vraie organisation. Par exemple, une personne peut contrôler le montant disponible avant de régler une dépense commune, tandis que l’autre conserve son propre suivi de ses opérations. Cette séparation est saine : elle évite de mélanger automatiquement les finances personnelles et les dépenses du ménage. Fortuneo devient alors un outil de consultation et de décision, pas une solution magique pour gérer les responsabilités de chacun.
Dans un foyer avec un appareil partagé, je recommande une règle simple : chacun se déconnecte après une consultation et personne ne transmet ses identifiants par message ou sur une note visible. Je préfère également ouvrir l’application uniquement lorsque je peux vérifier que l’écran n’est pas observé. Ce sont de petits réflexes, mais ils comptent davantage dans une application financière que dans une application de courses ou de calendrier.
Ce que je regarde en premier après l’ouverture
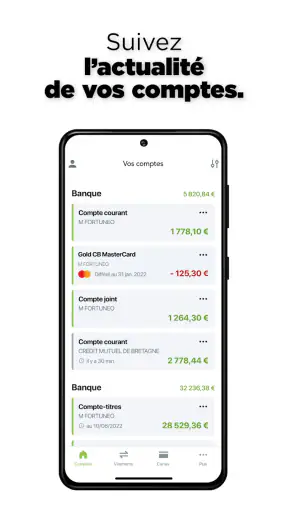
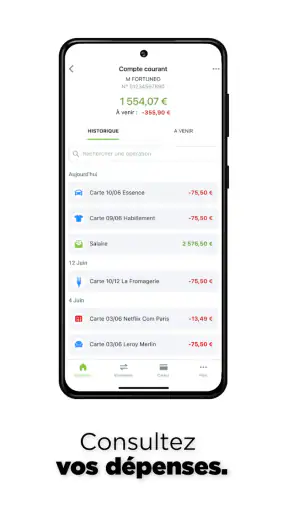
Mon premier réflexe est de vérifier les opérations récentes plutôt que de me limiter au solde. Le solde donne une vision immédiate, mais la liste des mouvements permet de repérer une dépense oubliée, un paiement qui vient d’être enregistré ou une différence entre ce que je pensais avoir dépensé et la réalité. Cette méthode est particulièrement utile quand plusieurs achats ont été effectués dans la même journée.
Nos actualités à lire ensuite
Voir toutes les actualités


Le deuxième réflexe consiste à séparer mentalement les dépenses déjà réalisées des dépenses simplement prévues. Une somme disponible n’est pas forcément une somme réellement libre si une facture ou un achat important doit encore être pris en compte. L’application aide à consulter la situation, mais elle ne peut pas décider à ma place quelles dépenses futures je dois réserver. Pour cette raison, je trouve utile de compléter la consultation par une note personnelle ou un budget tenu avec régularité.
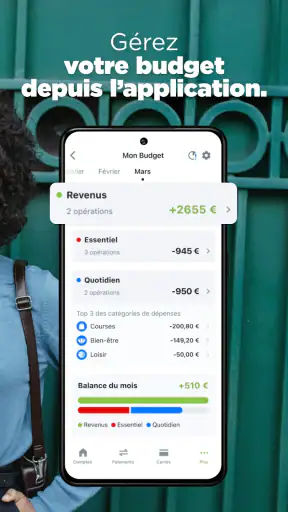
La rubrique budget prend tout son sens dans ce type de routine. Je ne l’utiliserais pas comme une vérité absolue sur mes habitudes, mais comme un signal d’alerte. Si les sorties liées aux achats courants augmentent, l’intérêt est de le voir assez tôt pour ajuster les prochaines dépenses. Le bon usage consiste à consulter les tendances avec honnêteté, sans chercher à justifier chaque écart après coup.
Les meilleurs aspects de Fortuneo - ma banque en ligne
Points à retenir à propos de Fortuneo - ma banque en ligne
Installer l’application sans brouiller les frontières
La mise en place est plus simple lorsque je décide dès le départ qui doit avoir accès à quoi. Sur un téléphone personnel, je réserve l’application à mon usage et je protège l’appareil avec le verrouillage habituel. Sur un appareil familial, je considère que l’environnement est moins adapté à une banque mobile, même si son écran est pratique pour une consultation ponctuelle. La frontière entre « appareil commun » et « compte commun » ne doit jamais être confondue.
Je conseille aussi de ne pas installer l’application uniquement parce qu’un proche veut vérifier rapidement une information. La personne concernée devrait utiliser son propre appareil ou effectuer elle-même la consultation. Cette organisation réduit les malentendus et évite qu’un membre du foyer devienne, par habitude, le gestionnaire technique du compte d’un autre.
La version actuelle est la 14.1.0 et l’application fonctionne à partir d’Android 8.0. Ce point est important pour les foyers qui réutilisent un ancien téléphone. Avant de compter sur cet appareil pour une opération bancaire, je vérifie qu’il peut réellement accueillir la version disponible et qu’il reçoit encore les mises à jour normales de son système. Un téléphone ancien peut convenir à des tâches simples tout en étant un mauvais choix pour des informations financières.
Sur iPhone ou sur Android, je garde la même prudence : je ne considère pas le téléphone comme un coffre-fort simplement parce qu’il est personnel. Les notifications visibles sur un écran verrouillé peuvent révéler une information à quelqu’un qui se trouve à proximité. Je règle donc les notifications de manière à préserver la confidentialité, surtout lorsque l’appareil est posé dans une pièce commune ou utilisé par plusieurs personnes.
Coordonner les dépenses sans créer de confusion
La force de Fortuneo est de réunir plusieurs sujets qui seraient autrement dispersés : compte bancaire, carte, budget, crédit, Bourse et paiements Wero & Pay. Pour moi, cette centralisation réduit les allers-retours. Je peux passer d’une vérification courante à une autre sans ouvrir plusieurs applications appartenant à des services différents. En revanche, cette richesse peut aussi donner envie de tout surveiller en même temps, ce qui n’est pas toujours nécessaire.
Dans un ménage, je préfère définir une routine courte. Une personne peut vérifier les opérations communes à un moment convenu, puis signaler uniquement les éléments qui demandent une décision. L’autre n’a pas besoin de connaître chaque détail si les comptes sont séparés et que les responsabilités sont déjà claires. Cette approche évite de transformer l’application en outil de contrôle permanent du partenaire.
Captures d’écran
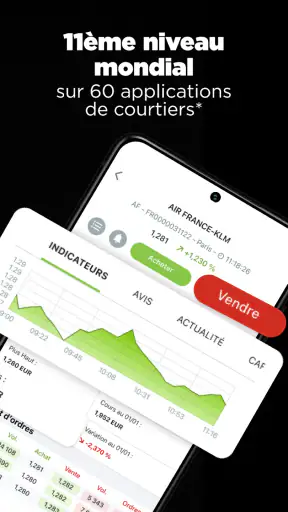
Le paiement Wero & Pay peut être pratique pour régler ou réclamer une somme dans une situation du quotidien, par exemple après un achat partagé. Mais je prends le temps de vérifier le destinataire et le montant avant de confirmer. Une erreur de saisie dans un paiement est plus sérieuse qu’une erreur dans une liste de courses. Je n’envoie pas non plus une somme simplement parce qu’un message reçu semble urgent : je vérifie la demande par un autre moyen lorsque le contexte paraît inhabituel.
La carte mérite la même attention. Dans une famille, il peut être tentant de prêter un téléphone ou de laisser quelqu’un effectuer une opération à la place du titulaire. Je préfère que la personne qui possède le compte garde la main sur les étapes sensibles. Cela protège les limites de chacun et rend les opérations plus faciles à comprendre ensuite.
Pour le crédit, je trouve utile d’avoir l’information au même endroit que le compte, mais je ne traiterais pas cette présence comme une invitation à emprunter. Une application rend une démarche plus accessible ; elle ne rend pas son coût moins réel. Avant toute décision, je regarde le montant total à rembourser, la durée et l’effet sur le budget du foyer. Si la dépense concerne plusieurs personnes, la discussion doit avoir lieu avant la demande, pas après.
Budget, Bourse et décisions qui demandent du recul
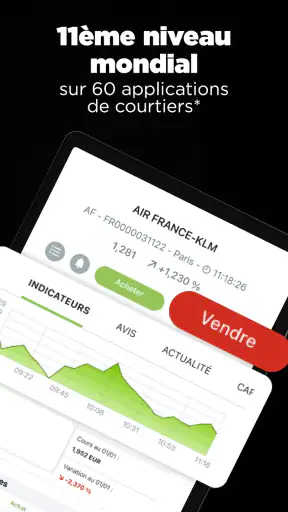
La partie budget peut servir à établir une photographie régulière des dépenses, tandis que la partie Bourse s’adresse à une démarche très différente. Je ne mélange pas les deux. Le budget répond à une question de pilotage quotidien : où part mon argent ? La Bourse répond à une question de placement : quel risque suis-je prêt à accepter et pendant combien de temps ? Le fait de trouver ces fonctions dans la même application ne doit pas faire oublier cette différence.
Dans un foyer, cette distinction est encore plus importante lorsque plusieurs personnes consultent le même écran. Un adolescent peut être curieux devant une rubrique financière sans être prêt à prendre une décision d’investissement. La classification PEGI 3 décrit l’âge du contenu de l’application, mais elle ne signifie pas qu’un jeune utilisateur doit gérer seul un compte, un crédit ou un placement. L’âge de lecture d’une interface et l’âge de responsabilité financière sont deux sujets différents.
Je trouve également préférable d’expliquer les opérations plutôt que de simplement montrer l’écran. Si un enfant ou un adolescent voit un paiement, je peux lui expliquer ce qu’est une dépense, un solde ou un budget sans lui donner accès aux identifiants. Cette pédagogie crée de la confiance sans supprimer les limites nécessaires. Elle est plus saine qu’une transparence totale et improvisée sur toutes les informations bancaires du foyer.
Pour un adulte qui débute avec la gestion en ligne, l’application peut être rassurante parce qu’elle rassemble les fonctions essentielles. Toutefois, la simplicité apparente ne doit pas conduire à valider trop vite. Je lis les écrans de confirmation, je vérifie les bénéficiaires et je distingue une consultation d’une action irréversible. C’est une habitude que je recommande particulièrement lors d’un paiement Wero & Pay ou d’une opération liée à la carte.
Les limites que je prends au sérieux
La première limite est liée à la densité fonctionnelle. Réunir le compte, le budget, la Bourse, le crédit et les paiements dans un seul environnement est pratique, mais cela peut rendre l’expérience moins immédiate pour une personne qui ne cherche qu’à voir son solde. Il faut parfois prendre le temps de comprendre où se trouve l’information utile au lieu de parcourir toutes les rubriques.
La deuxième limite concerne la gestion familiale. L’application facilite la consultation individuelle, mais elle ne remplace pas un espace de coordination conçu comme un tableau de bord partagé. Si votre priorité est de répartir automatiquement les dépenses d’un foyer, de suivre des objectifs communs très détaillés ou de donner des accès distincts à plusieurs personnes, une application budgétaire spécialisée peut être plus adaptée en complément. Je ne choisirais pas Fortuneo seul pour résoudre ce besoin organisationnel.
La troisième limite est psychologique : l’accès permanent peut encourager la vérification compulsive. Consulter son compte à chaque notification ne donne pas forcément une meilleure maîtrise. J’obtiens de meilleurs résultats avec des moments de contrôle définis, sauf lorsqu’une opération inhabituelle exige une réaction rapide. L’outil est utile quand il soutient une décision, moins quand il nourrit l’inquiétude.
Enfin, les fonctions de crédit et de Bourse demandent une maturité que ne garantit pas une interface claire. Je les aborde comme des espaces qui nécessitent une lecture attentive et non comme des extensions naturelles du paiement quotidien. Pour un utilisateur qui veut uniquement une carte et un compte très dépouillé, une solution bancaire plus minimaliste peut sembler plus confortable.
À qui je la recommande vraiment
Je recommande Fortuneo aux clients qui veulent gérer plusieurs aspects de leur relation bancaire depuis un téléphone, notamment ceux qui apprécient de retrouver le compte, la carte, le budget, la Bourse, le crédit et Wero & Pay au même endroit. Elle convient aussi à une personne qui veut instaurer une routine de suivi plutôt que d’attendre la fin du mois pour découvrir ses dépenses.
Elle peut également convenir à un couple qui souhaite mieux se coordonner tout en gardant des frontières claires entre les comptes. Dans ce cas, la réussite dépend moins de l’application que des règles du foyer : qui paie quoi, quelles dépenses sont communes, quand vérifier les opérations et comment parler d’un écart. L’application donne de la visibilité, mais la confiance se construit dans la conversation.
Je la recommande moins à une personne qui cherche un outil de budget familial complet avec une logique de partage poussée. Je la déconseille aussi comme solution de dépannage installée sur un téléphone collectif, surtout si les utilisateurs ne sont pas rigoureux avec les sessions, les notifications et la confidentialité. Et si votre objectif principal est l’investissement, il faut comparer attentivement les outils et les informations disponibles avant de choisir sur la seule base de la présence d’une rubrique Bourse.
Fortuneo existe depuis le 1er mars 2011, ce qui l’inscrit dans une expérience mobile qui ne se limite pas à une application apparue récemment. Son prix gratuit enlève une barrière à l’essai, mais il ne change pas la nécessité de vérifier les conditions propres aux produits bancaires utilisés. Je vois donc cette gratuité comme un avantage d’accès, pas comme une raison suffisante pour ouvrir ou modifier un service financier sans réflexion.
Mon verdict pour un foyer connecté
Après l’avoir utilisée comme une banque mobile au quotidien, je retiens surtout sa capacité à réunir des tâches concrètes dans un même espace. Vérifier une opération, suivre une carte, regarder son budget ou gérer un paiement Wero & Pay peut se faire sans multiplier les outils. Pour une personne organisée, cette centralisation devient rapidement un gain de temps.
Mon avis est plus nuancé dès qu’il est question de partage. L’application fonctionne bien comme un outil personnel utilisé dans un foyer, mais je ne la transformerais pas en compte familial ouvert à tous. La meilleure méthode consiste à respecter les comptes de chacun, à réserver les actions sensibles au titulaire concerné et à utiliser la visibilité offerte pour dialoguer plutôt que pour surveiller.
En résumé, je trouve Fortuneo pertinente pour gérer sa banque depuis un mobile, à condition de garder une vraie discipline numérique et financière. Elle est gratuite, accessible sur des appareils Android relativement anciens à partir d’Android 8.0 et suffisamment complète pour accompagner plusieurs usages. Son vrai intérêt apparaît quand elle simplifie une routine précise, pas quand on lui demande de remplacer l’organisation du foyer. Pour moi, c’est une application à recommander aux utilisateurs autonomes qui veulent centraliser leur suivi, avec une réserve claire pour les familles qui recherchent un espace de gestion réellement partagé.
FAQ sur Fortuneo - ma banque en ligne
Qu’est-ce que Fortuneo - ma banque en ligne et à qui s’adresse-t-elle ?
Fortuneo est une banque en ligne française proposant des services bancaires accessibles principalement depuis une application mobile et un espace client web. Elle s’adresse aux personnes qui souhaitent gérer leurs comptes à distance, effectuer des virements, suivre leurs dépenses et utiliser une carte bancaire sans se rendre en agence. L’offre peut convenir aux clients autonomes, mais il est important de vérifier les conditions d’éligibilité et les tarifs avant l’ouverture d’un compte.
L’application Fortuneo permet-elle de gérer facilement son compte au quotidien ?
Après installation, l’application permet généralement de consulter le solde, visualiser les opérations, rechercher des transactions, effectuer des virements et gérer plusieurs produits Fortuneo depuis un même espace. L’interface est pensée pour une utilisation mobile et les notifications peuvent aider à suivre les mouvements du compte. Comme pour toute application bancaire, certaines opérations sensibles nécessitent une authentification renforcée ou une validation supplémentaire pour protéger les données et les fonds.
Quelles cartes et quels services bancaires peut-on obtenir avec Fortuneo ?
Fortuneo propose différentes cartes bancaires et services financiers, dont les conditions varient selon le profil du client, les revenus, l’utilisation de la carte et la formule choisie. Selon l’offre, il peut être possible d’accéder à des paiements en France et à l’étranger, à des retraits, à des assurances ou à des services liés à l’épargne et à l’investissement. Les plafonds, frais éventuels et conditions de gratuité doivent être consultés dans la documentation officielle.
L’ouverture d’un compte Fortuneo est-elle entièrement en ligne et quels documents sont nécessaires ?
L’ouverture d’un compte Fortuneo se réalise généralement à distance, depuis le site ou l’application, sans rendez-vous en agence. Le parcours demande habituellement de renseigner son identité, sa situation personnelle et ses coordonnées, puis de fournir des justificatifs comme une pièce d’identité et un justificatif de domicile. Une vérification peut également être effectuée par photographie ou vidéo. L’acceptation dépend toutefois des critères de la banque et de la validation du dossier.
L’application Fortuneo est-elle sûre pour les opérations bancaires et que faire en cas de problème ?
Fortuneo met en place des dispositifs de sécurité destinés à protéger la connexion, les paiements et la validation des opérations, notamment l’authentification renforcée et les alertes. Il reste essentiel de conserver son téléphone à jour, de ne jamais communiquer ses codes et de vérifier l’adresse des messages reçus. En cas de perte du mobile, de carte suspecte ou de transaction inconnue, il faut contacter rapidement le service client Fortuneo par les canaux officiels.












